加拿大是高福利国家,但高福利不等于重疾全兜底。
公费医疗保的是“基础”,重疾险保的是“选择权”和“家庭财务安全”
前 言
很多人以为:在加拿大,生病了政府全包,重疾险跟我没关系。
但现实,真的如此吗?
一个被高福利“掩盖”的真相
加拿大公费医疗(OHIP等)确实覆盖了大部分医院和医生服务,但一旦遭遇癌症、心脏病、中风、器官移植等重大疾病,所有病人都要进入等待名单(Waiting List)。对病人来说,一天都是煎熬,三个月可能就是从“可控”变成“危急”。
- 最新特效药、自费治疗
- 康复训练、营养调理
- 交通、护理、家庭额外开支
- 收入中断后的房贷、生活费、孩子教育金
这些,政府不管,雇主福利也未必全包。
我们决定做一件长期的事——北美财经论坛。
本期,我们只聊一个话题:加拿大重疾保险(Critical Illness Insurance)。
讲 座 内 容
01、生大病时,谁来为手术和药费买单?
- 重疾险到底涵盖哪些疾病?
- 儿童可以买重疾险吗?
- 一直健康没理赔,保费怎么退?如何设计?
02、企业主专场:用公司资金建立重疾保障
如果一直健康、没有发生疾病,还可以把这保费免税退还到个人账户? 如何做好免税规划?
03、哪些人更应该认真考虑重疾险?
- 企业主|高收入专业人士
- 家庭主要收入来源者|有房贷家庭
- 有年幼子女家庭
- 拥有较多投资资产但流动现金有限的人士
重疾险的5个理由,条条扎心
理由一:等待时间太长,错过最佳治疗时机
重疾险符合条件后,一次性免税赔付。你可以继续等公费医疗,也可以选择去美国梅奥诊所、日本、香港、中国大陆或任何私立医疗机构治疗。理由二:弥补收入中断,应对康复期额外开支
药物、自费治疗、康复、营养、交通、护理……病人可能数月甚至更久无法工作。一笔赔付款,就是财务缓冲。理由三:保护家庭,不动储蓄和投资
家庭主要收入中断时,储蓄往往被迫填坑。重疾险保护的是你为退休、子女教育、购房、投资准备的资金。
理由四:企业主可用公司资金做重疾保障
设计得当,不仅保障到位,还能做到合理的税务规划。若未发生索赔,期间所交保费可免税退还到个人账户。
理由五:免费获得Sun Life Dialogue™ 顶级专家第二医疗意见
面对重疾诊断,最怕的不是费用,而是“诊断准不准?还有没有别的方案?”符合资格的Sun Life客户可使用Dialogue健康支持服务,包括第二医疗意见资源,帮你更安心地做重大医疗决定。
Keynote Speakers
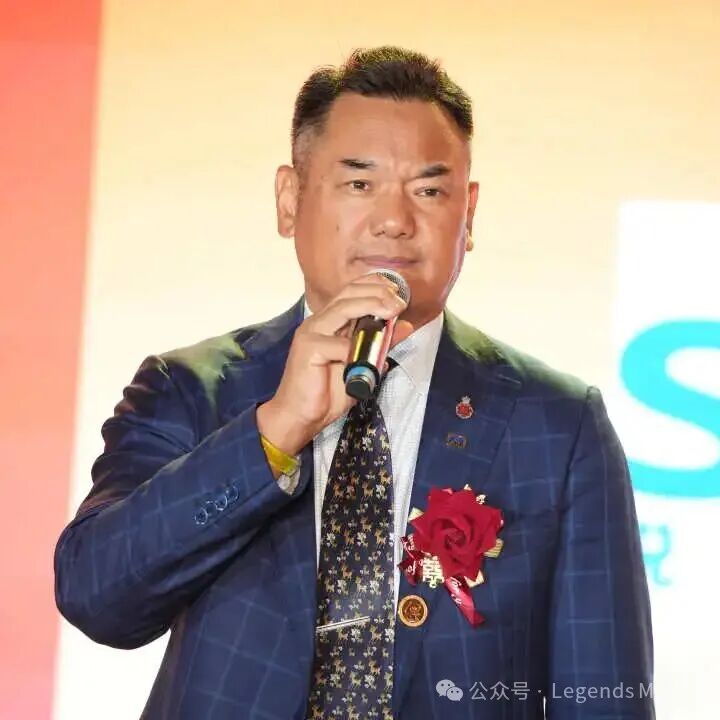
STANLEY WANG
- 国际认证财务规划师|Certified Financial Planner (CFP)
- 专业认证健康保险专家|Certified Health Insurance Specialist (CHS)
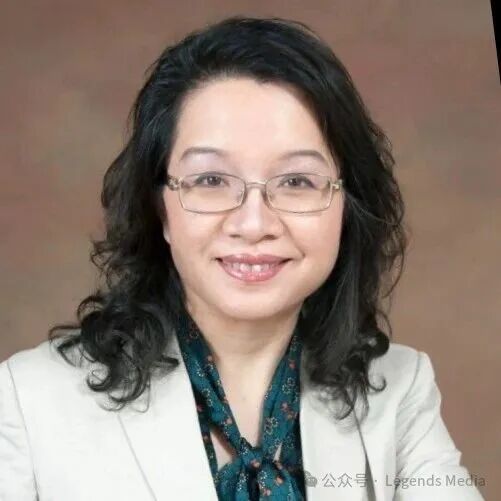
YANJUN LIU
- Sun Life Regional Director|区域总监
- 超过20年保险及规划行业经验,长期提供Advanced Planning及业务发展支持
四、时间地址
Saturday|10月10日 星期六下午1:30 PM – 3:30 PM
地址: 180 Duncan Mill Rd, Suite 608
North York, Toronto, ON, M3B 1Z6, Canada
场地支持:STANLEY 金融
主办机构:加拿大深圳国际总商会加拿大金融科技促进会
写在最后
加拿大是高福利国家,但高福利不等于重疾全兜底。公费医疗保的是“基础”,重疾险保的是“选择权”和“家庭财务安全”。如果你是企业主、高收入专业人士、家庭主要收入来源者,或者有房贷、有年幼子女、有较多投资但流动现金有限——
这场讲座值得你花两小时来听。
📌 名额有限,欢迎私信报名或预留座位。
联系人:小郭 +1(416)835-8310


